インプラントはローンで支払いができる?デンタルローンの仕組み・審査・注意点を解説
インプラントはローンで支払いができる?
結論からいうと、インプラント治療ではデンタルローンなどを利用して分割払いができる場合があります。
まとまった治療費を一度に支払わなくても、毎月決まった金額を返済していく方法を選べるため、インプラントを検討しやすくなることがあります。
ただし、ローンには審査があり、金利や手数料も発生します。「月々○円なら払える」だけで決めるのではなく、治療費・金利・支払回数・総支払額まで確認して契約することが大切です。
この記事を読むとわかること
- インプラントで利用できるローンの仕組み
- デンタルローンとクレジットカード分割払いの違い
- ローンを利用するメリット・デメリット
- 審査ではどのような点が確認されるのか
- 月々の支払額を考えるときの注意点
- デンタルローンと医療費控除の関係
- 契約前に歯科医院へ確認したいこと
インプラントは比較的高額な治療です。治療方法だけでなく、無理なく支払える方法まで含めて治療計画を考えることが大切です。
インプラント治療はローンで支払える?
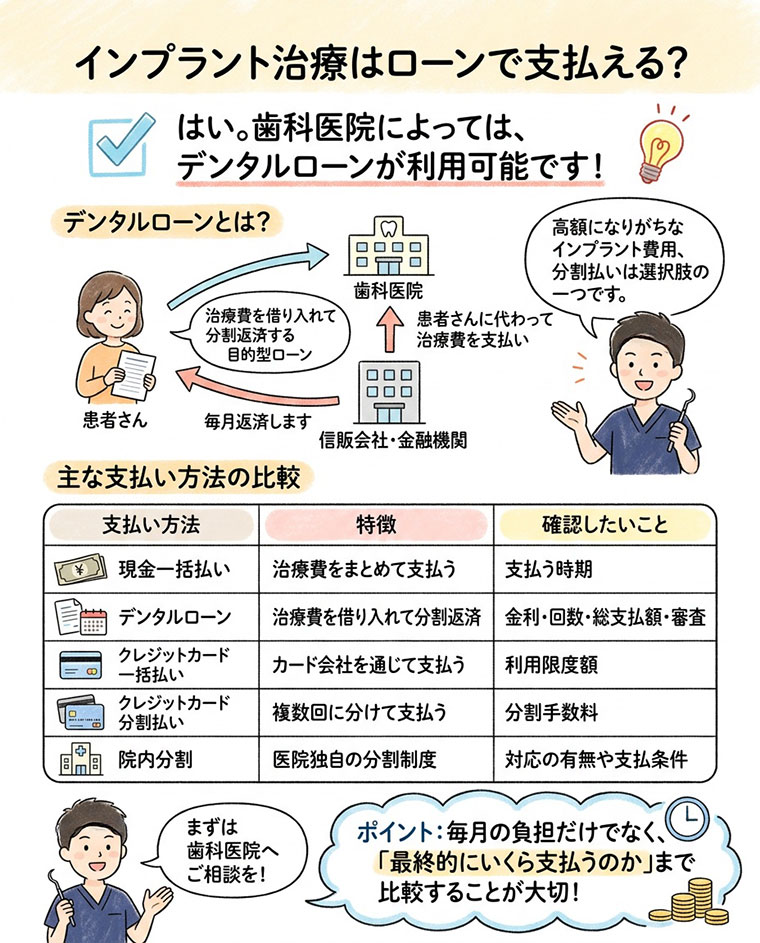
歯科医院によっては、インプラント治療の費用をデンタルローンで支払うことができます。
デンタルローンは、歯科治療の費用に利用できる目的型のローンです。一般的には、信販会社や金融機関などが患者さんに代わって治療費を歯科医院へ支払い、その後、患者さんがローン会社へ毎月返済します。
インプラントは原則として自由診療です。詳しくはインプラントの保険適用の条件を教えて|費用負担が軽くなるケースとは?もご覧ください。
治療する本数や骨造成などの追加処置によっては費用が高額になることがあります。まとまった費用を一括で準備するのが難しい場合、分割払いは選択肢の一つになります。
「一括払いが難しいからインプラントを諦める」と決める前に、どのような支払い方法が利用できるか歯科医院へ確認してみましょう。
インプラントで考えられる主な支払い方法
インプラントの支払い方法はデンタルローンだけではありません。
歯科医院によって対応方法が異なるため、カウンセリングや見積もりの際に確認しておくと安心です。
| 支払い方法 | 特徴 | 確認したいこと |
|---|---|---|
| 現金一括払い | 治療費をまとめて支払う方法 | 支払う時期を確認する |
| デンタルローン | 治療費を借り入れて分割返済する | 金利・回数・総支払額・審査 |
| クレジットカード一括払い | カード会社を通じて支払う | 利用限度額を確認する |
| クレジットカード分割払い | 複数回に分けて支払う | 分割手数料を確認する |
| 院内分割 | 医院独自の分割制度 | 対応の有無や支払条件を確認する |
どの支払い方法が有利かは、治療費や返済期間、現在の家計によって変わります。
「毎月の負担が小さい方法」だけではなく、「最終的にいくら支払うのか」まで比較することがポイントです。
デンタルローンとはどのような仕組み?
デンタルローンは、インプラントや矯正治療などの歯科治療費を対象としたローンです。
一般的には、治療内容と費用が決まった後に申し込みを行い、ローン会社による審査を受けます。審査を通過して契約が成立すると、ローン会社から歯科医院へ治療費が支払われ、患者さんはローン会社へ分割で返済していきます。
住宅ローンのように用途が比較的明確なローンなので、通常のカードローンとは仕組みが異なります。
デンタルローンを利用するときは、歯科医院へ分割払いするのではなく、ローン会社と契約して返済するケースが一般的です。
主な流れは次のようになります。
- 歯科医院で診査・診断を受ける
→ インプラントが適しているか確認し、治療計画を立ててもらいます。 - 治療費の見積もりを確認する
→ インプラントの費用は手術代だけではなく、検査や被せ物、追加処置まで含めて確認することが大切です。インプラント1本の費用内訳と追加費用についてはこちらで詳しく解説しています。 - デンタルローンを申し込む
→ 歯科医院と提携する信販会社などへ申し込みます。 - 審査を受ける
→ 申込内容などをもとに、ローン会社が審査します。 - 契約後に治療を開始する
→ 契約条件に従って返済が始まります。
ローンの申し込み方法や審査期間、返済開始時期はサービスによって異なります。治療契約とローン契約は別の契約になるため、それぞれの内容を確認しておきましょう。
インプラントでローンを利用するメリットは?
デンタルローンの大きなメリットは、治療費を複数回に分けて支払えることです。
インプラントが複数本必要な場合や骨造成などを行う場合には、費用が大きくなることがあります。ローンを利用すると、一度に大きな金額を支払わずに済むため、手元のお金を残しながら治療を検討できます。
ローンのメリットは「安く治療できること」ではありません。治療費を時間をかけて支払えることです。
代表的なメリットには次のものがあります。
- まとまった費用を一度に用意しなくてもよい
→ 貯蓄を大きく減らさずに治療を検討できる場合があります。 - 毎月の支払いを一定額にしやすい
→ 返済計画を立てることで、家計管理がしやすくなります。 - 必要な時期に治療を検討しやすい
→ 費用を貯めるまで何年も待つのではなく、歯科医師と相談して適切な治療時期を考えられます。 - 高額な治療にも対応しやすい
→ 複数本のインプラントなど、総額が大きくなる治療でも検討の幅が広がります。
ただし、「ローンが使えるから高額な治療を選ぶ」という考え方はおすすめできません。
まず必要な治療を診断してもらい、その費用をどのように支払うかという順番で考えることが重要です。
インプラントのローンにはどんなデメリットがある?
デンタルローンを利用すると月々の支払いは抑えやすくなりますが、治療費そのものが安くなるわけではありません。
金利や手数料が加わるため、現金で一括払いする場合よりも総支払額が多くなることがあります。また、ローンを利用するには原則として審査が必要です。
「月々いくら」だけを見ると負担が小さく感じますが、ローンでは必ず総支払額も確認しましょう。
デンタルローンのメリットとデメリット
ローンを利用するか迷ったら、良い面と注意点をセットで考えましょう。
特に長期間の返済では、数年先まで支払いが続くことを忘れないことが大切です。
| メリット | デメリット・注意点 |
|---|---|
| 一括払いの負担を避けられる | 金利・手数料がかかる場合がある |
| 月々の返済額を調整しやすい | 返済期間が長いほど支払いが長期間続く |
| 手元の資金を残しやすい | 審査に通らない場合がある |
| 高額治療を検討しやすくなる | 一括払いより総支払額が増えることがある |
月々の支払いを低くするために返済回数を増やすと、返済期間が長くなります。
現在の収入だけではなく、住宅費や教育費、車の購入など、今後予定している支出も含めて考えておくと安心です。
インプラントローンの審査では何を確認される?
デンタルローンは借り入れの一種なので、申し込めば誰でも利用できるわけではありません。
審査基準は金融機関や信販会社によって異なり、詳細が公開されていないこともあります。そのため「年収が○万円あれば必ず通る」「正社員なら必ず通る」といった断定はできません。
審査結果を決めるのは歯科医院ではなく、ローンを提供している金融機関や信販会社です。
一般的には、申し込み時に次のような情報を求められることがあります。
- 年齢
- 職業
- 勤続年数
- 年収
- 他の借り入れ状況
- 住宅ローンなどの返済状況
- 過去の支払い状況
なお、審査基準は会社ごとに異なるため、歯科医院が「必ず審査に通ります」と保証することはできません。
ローンの利用を前提にインプラント治療を考えている場合は、治療契約をする前にローンの利用条件について確認しておくとよいでしょう。
ローンの審査に通らなかったらインプラントは受けられない?
デンタルローンの審査に通らなかったからといって、インプラント治療そのものが受けられないと決まるわけではありません。
ほかの支払い方法を検討できる場合があります。
ローン審査とインプラントの医学的な適応は別の問題です。審査が通らない場合は、支払い方法を改めて相談しましょう。
たとえば、
- 現金で支払う
- クレジットカードを利用する
- 家族と支払い方法を相談する
- 医院に別の分割制度がないか確認する
- 治療方法そのものを再検討する
などの選択肢があります。
費用の問題は相談しにくいと感じる方もいますが、インプラントでは治療計画と同じくらい支払い計画も重要です。
遠慮して曖昧なまま治療を始めるより、事前に「総額はいくらか」「いつ支払うか」「利用できる支払い方法は何か」を確認しておきましょう。
デンタルローンとクレジットカードの分割払いはどう違う?
どちらも複数回に分けて支払える方法ですが、契約先や手数料、利用条件などが異なります。
デンタルローンは歯科治療を目的としたローンであるのに対し、クレジットカードの分割払いはカード会社のサービスを利用します。
「分割できる」という点だけで比べず、金利・手数料・支払回数・総支払額を比較しましょう。
デンタルローンとクレジットカードを比較
どちらが適しているかは、治療費や利用できるカード、契約条件によって異なります。
歯科医院がどちらに対応しているかについても事前確認が必要です。
| 項目 | デンタルローン | クレジットカード分割払い |
|---|---|---|
| 主な用途 | 歯科治療費 | さまざまな商品の購入やサービス |
| 審査 | 申し込み時に行われる | カード発行時などに行われる |
| 支払回数 | 契約内容によって異なる | カード会社によって異なる |
| 金利・手数料 | ローン会社によって異なる | カード会社・支払回数によって異なる |
| 利用限度額 | 審査結果などによって決まる | カードの利用可能枠による |
100万円などの高額な治療では、数%の金利差でも長期的な支払額に違いが出る可能性があります。
「手続きが簡単そう」という理由だけで決めず、数字を並べて比較してから選ぶことが大切です。
月々の支払額はどのくらいにすればいい?
ローンを検討するとき、多くの方が最初に気になるのが「月々いくらならインプラントを受けられるか」ではないでしょうか。
ただし、返済額だけを小さくすることが必ずしも良いとは限りません。
返済期間を長くすると、毎月の負担は軽くなりますが、金利や手数料を含めた総支払額が増える場合があります。
返済計画では「払える上限」を探すのではなく、「数年間続いても家計を圧迫しない金額」を考えることが大切です。
返済期間を決めるときに確認したいこと
月々の返済額だけで契約を判断するのは避けたいところです。
生活費や今後の大きな支出も含めて返済計画を考えてみましょう。
| 確認項目 | チェックする内容 |
|---|---|
| 治療費総額 | 追加処置を含め、最終的にいくら必要か |
| 毎月の返済額 | 生活費を圧迫しない金額か |
| 返済回数 | 何年間返済が続くのか |
| 金利・手数料 | 治療費以外にいくら支払うのか |
| 総支払額 | 完済までに支払う合計額はいくらか |
| 今後の支出 | 住宅・教育・車・介護などの予定がないか |
「月々○千円」という数字は魅力的に見えることがあります。
しかし、インプラント治療は買い物ではなく医療です。治療内容そのものに納得したうえで、返済条件にも無理がないことを確認してから契約しましょう。
デンタルローンを使っても医療費控除は受けられる?
歯科ローンを利用した治療費についても、条件を満たせば医療費控除の対象となります。
国税庁では、歯科ローンについて、信販会社が立て替えた治療費は、その立て替え払いが行われた年の医療費控除の対象になると説明しています。
一方で、ローンにかかる金利や手数料は医療費控除の対象にはなりません。
また、歯科医院の領収書が手元にない場合に備え、歯科ローンの契約書や信販会社の領収書などを保存しておく必要があります。
デンタルローンでは「毎年返済した金額」をその年ごとに控除するとは限りません。契約した年の扱いを確認しておきましょう。
なお、医療費控除の対象になるかどうかは、実際の治療内容や費用などによって判断されます。確定申告について不明な点がある場合は、税務署や税理士などへ確認してください。
インプラントローンを契約する前に歯科医院へ何を聞けばいい?
ローンを利用するときは「ローンの説明」だけを聞けば十分ではありません。
まず治療費そのものが明確になっているか確認することが大切です。
ローンの返済計画を立てる前に、インプラント治療の総額をできるだけ明確にしておきましょう。
契約前には、次の点を確認してみてください。
- インプラント1本だけの金額か、手術・被せ物まで含まれているか
- CTなどの検査費用は含まれているか
- 骨造成が必要になった場合はいくら追加されるか
- 仮歯の費用は含まれているか
- 治療後の健診費用は含まれているか
- デンタルローンの金利はいくらか
- 最大何回まで分割できるか
- 繰り上げ返済ができるか
- キャンセルや治療計画変更時はどうなるか
- ローン契約後、いつから返済が始まるか
特に見落としやすいのが、「提示された治療費が最終総額なのか」という点です。
月々の返済額を計算してから追加費用が分かると、当初考えていた返済計画が変わってしまいます。
見積書をもらい、何が含まれていて何が別料金なのかまで確認しておくことをおすすめします。
インプラントは治療が終われば完了ではなく、その後の定期的な健診やセルフケアも重要です。詳しくはインプラントの寿命は何年?長く使える人と短くなる人の違いもご覧ください。
まとめ|インプラントのローンは「月々の安さ」だけで決めないことが大切
インプラント治療では、歯科医院によってデンタルローンなどの分割払いを利用できる場合があります。
まとまった資金を一度に用意する必要がないため、インプラント治療を検討しやすくなることは大きなメリットです。
一方で、デンタルローンには審査があり、金利や手数料が発生することがあります。返済期間を長くすれば月々の負担は小さくできますが、総支払額が増える可能性もあります。
そのため、確認したいのは「月々いくらか」だけではありません。
- 治療費はいくらか
- 追加費用はあるか
- 金利はいくらか
- 何年間返済するのか
- 最終的に総額いくら支払うのか
この5点をセットで確認することが大切です。
また、歯科ローンを利用した治療費も、条件を満たせば医療費控除の対象になる場合があります。
費用の相談をすることに遠慮はいりません。インプラントは長期間使用することを前提に検討する治療だからこそ、治療計画だけでなく支払い計画についても納得できるまで説明を受けてから治療を始めましょう。
関連ページ:淀屋橋クローバー歯科・矯正歯科のインプラント治療